Domain fixe-kosten.de kaufen?
Wir ziehen mit dem Projekt
fixe-kosten.de um.
Sind Sie am Kauf der Domain
fixe-kosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fixe-kosten.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall9,01 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
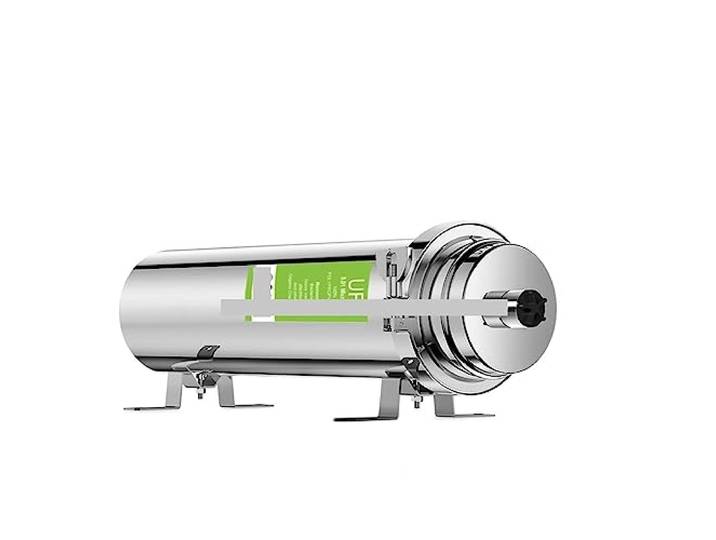
Filterelement 0,01 Mikron Edelstahl-Wasserfiltersystem unter der Spüle und geringere Kosten for den Filterelementwechsel, 5000 l/h Haushaltsküche(3000L)Filterelement 0,01 Mikron Edelstahl-Wasserfiltersystem unter der Spüle und geringere Kosten for den Filterelementwechsel, 5000 l/h Haushaltsküche(3000L). Präzise Wasserfiltration: Standardkomponente zur Flüssigkeitsreinigung für zuverlässige Schadstoffentfernung, präzise TDS-Reduzierung und Bereitstellung von sauberem Trinkwasser Kein Strom erforderlich: Sie müssen sich keine Sorgen über einen Stromausfall machen. Das gefilterte Wasser kann direkt getrunken oder vor dem Trinken abgekocht werden, abhängig von den örtlichen Wasserqualitätsbedingungen und der persönlichen körperlichen Fitness. Filtrationsgenauigkeit von 0,01 m: Rost, Sand, Verunreinigungen und Schwermetalle werden auf der Außenfläche des Membrandrahts blockiert, um eine Verstopfung des Filterelements wirksam zu verhindern. Dieser Wasserreiniger kann Restchlor nicht filtern. Edelstahl 304 in Lebensmittelqualität: 1,8 mm dickes Gehäuse. Langlebig, explosionsgeschützt und druckfest. Es hat 200.000 dynamische Wasserschlag-Drucktests bestanden. Die Schnittstelle ist vollständig gestanzt und geformt und doppelt abgedichtet, was sicher und auslaufsicher ist. Kann als Wasserfilter für das ganze Haus verwendet werden: Er hat eine Leistung von 1000/2000/3000/5000 l/h, reicht für den Wasserbedarf des ganzen Hauses aus, hat eine Filterung von 0,01 Mikron und ist so konzipiert, dass er aus dem Abblaseventil abfließt. Er kann für das ganze Haus verwendet werden Hauswasserfilter, gereinigtes Wasser erreicht Trinkwasserbedarf, Quelle für kommunales Wasser. Schützen Sie das Gerät und die Wasserleitungen im Haus. Praktisch: Die präzisionsgegossenen Klemmen können mit einem Knopfdruck entfernt und gewaschen werden, und der PVDF-Ultrafiltrationsfilter verfügt über eine verbesserte Zähigkeit der Membranfilamente, eine gute Hydrophilie, kein Verstopfen und ist nicht leicht zu brechen. Das Filterelement kann wiederholt von Hand gewaschen werden. Normalerweise kann es 70 Mal gespült werden. Bequeme Wartung, geklemmter Deckel, öffnen Sie ihn ohne Werkzeug, einfach von Hand, nehmen Sie das Filterelement heraus und wechseln Sie ein neues 1. Farbe:3000l471,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist ein Aufwand Rechnungswesen?
Eine Aufwand Rechnungswesen ist eine Methode, um die Kosten und Ausgaben eines Unternehmens zu erfassen und zu analysieren. Sie dient dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und wichtige Entscheidungen zu treffen. Dabei werden alle betrieblichen Aufwendungen erfasst, wie zum Beispiel Materialkosten, Personalkosten, Mieten und Abschreibungen. Die Aufwand Rechnungswesen ist ein wichtiger Bestandteil des betrieblichen Rechnungswesens und hilft dabei, die Rentabilität und Effizienz eines Unternehmens zu überwachen und zu verbessern. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Kann mir jemand erklären, was der Begriff Kosten- und Leistungsrechnung im Rechnungswesen bedeutet?
Die Kosten- und Leistungsrechnung ist ein Teilgebiet des Rechnungswesens, das sich mit der Erfassung, Analyse und Kontrolle von Kosten und Leistungen in einem Unternehmen beschäftigt. Sie dient dazu, die Kostenstruktur eines Unternehmens transparent zu machen und ermöglicht eine fundierte Entscheidungsfindung auf Basis von Kosten- und Leistungsdaten. Ziel ist es, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **

Was sind variable Kosten und was sind fixe Kosten?
Variable Kosten sind Kosten, die sich je nach Produktionsmenge oder Verkaufsmenge ändern. Beispiele für variable Kosten sind Materialkosten, Arbeitskosten und Vertriebskosten. Fixe Kosten hingegen bleiben unabhängig von der Produktionsmenge konstant. Dazu gehören beispielsweise Mietkosten, Versicherungen und Gehälter. Unternehmen müssen sowohl variable als auch fixe Kosten im Auge behalten, um ihre Rentabilität zu maximieren. **
Sind Verwaltungskosten fixe Kosten?
Sind Verwaltungskosten fixe Kosten? Verwaltungskosten sind in der Regel als fixe Kosten anzusehen, da sie unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Beispiele für Verwaltungskosten sind Gehälter von Verwaltungsmitarbeitern, Mietkosten für Büroräume oder Büromaterial. Diese Kosten bleiben in der Regel konstant, auch wenn sich die Produktions- oder Verkaufsmenge ändert. Allerdings können Verwaltungskosten auch variabel sein, wenn sie beispielsweise aufgrund von Projekten oder temporären Aufgaben schwanken. Insgesamt sind Verwaltungskosten jedoch in den meisten Fällen fixe Kosten. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall9,01 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist ein Aufwand Rechnungswesen?
Eine Aufwand Rechnungswesen ist eine Methode, um die Kosten und Ausgaben eines Unternehmens zu erfassen und zu analysieren. Sie dient dazu, die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten und wichtige Entscheidungen zu treffen. Dabei werden alle betrieblichen Aufwendungen erfasst, wie zum Beispiel Materialkosten, Personalkosten, Mieten und Abschreibungen. Die Aufwand Rechnungswesen ist ein wichtiger Bestandteil des betrieblichen Rechnungswesens und hilft dabei, die Rentabilität und Effizienz eines Unternehmens zu überwachen und zu verbessern. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Filterelement 0,01 Mikron Edelstahl-Wasserfiltersystem unter der Spüle und geringere Kosten for den Filterelementwechsel, 5000 l/h Haushaltsküche(3000L)Filterelement 0,01 Mikron Edelstahl-Wasserfiltersystem unter der Spüle und geringere Kosten for den Filterelementwechsel, 5000 l/h Haushaltsküche(3000L). Präzise Wasserfiltration: Standardkomponente zur Flüssigkeitsreinigung für zuverlässige Schadstoffentfernung, präzise TDS-Reduzierung und Bereitstellung von sauberem Trinkwasser Kein Strom erforderlich: Sie müssen sich keine Sorgen über einen Stromausfall machen. Das gefilterte Wasser kann direkt getrunken oder vor dem Trinken abgekocht werden, abhängig von den örtlichen Wasserqualitätsbedingungen und der persönlichen körperlichen Fitness. Filtrationsgenauigkeit von 0,01 m: Rost, Sand, Verunreinigungen und Schwermetalle werden auf der Außenfläche des Membrandrahts blockiert, um eine Verstopfung des Filterelements wirksam zu verhindern. Dieser Wasserreiniger kann Restchlor nicht filtern. Edelstahl 304 in Lebensmittelqualität: 1,8 mm dickes Gehäuse. Langlebig, explosionsgeschützt und druckfest. Es hat 200.000 dynamische Wasserschlag-Drucktests bestanden. Die Schnittstelle ist vollständig gestanzt und geformt und doppelt abgedichtet, was sicher und auslaufsicher ist. Kann als Wasserfilter für das ganze Haus verwendet werden: Er hat eine Leistung von 1000/2000/3000/5000 l/h, reicht für den Wasserbedarf des ganzen Hauses aus, hat eine Filterung von 0,01 Mikron und ist so konzipiert, dass er aus dem Abblaseventil abfließt. Er kann für das ganze Haus verwendet werden Hauswasserfilter, gereinigtes Wasser erreicht Trinkwasserbedarf, Quelle für kommunales Wasser. Schützen Sie das Gerät und die Wasserleitungen im Haus. Praktisch: Die präzisionsgegossenen Klemmen können mit einem Knopfdruck entfernt und gewaschen werden, und der PVDF-Ultrafiltrationsfilter verfügt über eine verbesserte Zähigkeit der Membranfilamente, eine gute Hydrophilie, kein Verstopfen und ist nicht leicht zu brechen. Das Filterelement kann wiederholt von Hand gewaschen werden. Normalerweise kann es 70 Mal gespült werden. Bequeme Wartung, geklemmter Deckel, öffnen Sie ihn ohne Werkzeug, einfach von Hand, nehmen Sie das Filterelement heraus und wechseln Sie ein neues 1. Farbe:3000l471,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Langenbeck, Jochen: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Kosten- und Leistungsrechnung auf einfachem Weg verstehen und anwenden Dieses Lehrbuch aus der Reihe "NWB Studium Betriebswirtschaft" vermittelt Ihnen das aktuelle Grundlagenwissen aus einem Teilbereich des betriebswirtschaftlichen Rechnungswesens, der Kosten- und Leistungsrechnung. Viele Übungen erleichtern das Verständnis des Stoffes. Die übersichtliche und klare Darstellung mit vielen Erklärungen und praxisrelevanten Beispielen unterstützt bei dem Selbststudium und fördert Ihren Lernerfolg. Die aktuelle Auflage wurde überarbeitet und aktualisiert. Ein ausführliches Stichwortverzeichnis macht das Lehrbuch gleichzeitig zu einem Nachschlagewerk bzw. Kostenrechnungs-Lexikon. Das Trainingsbuch (Übungen zur Kosten- und Leistungsrechnung) vom selben Autor ist die ideale Ergänzung zu diesem Lehrbuch. Aus dem Inhalt: Grundlagen. Kostenartenrechnung. Kostenstellenrechnung (BAB I). Kostenträgerrechnung. Besonderheiten der Kostenrechnung im Handel. Teilkostenrechnung. Plankostenrechnung. Rechnen mit Maschinenstundensätzen. Neuere Kostenrechnungsverfahren. Planungsrechnung. Controlling. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20170706, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Titel der Reihe: NWB Studium Betriebswirtschaftslehre##, Autoren: Langenbeck, Jochen~Burgfeld-Schächer, Beate, Auflage: 17003, Auflage/Ausgabe: 3., überarbeitete Auflage, Keyword: Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Planungsrechnung; Rechnungswesen; Controlling; Kostenarten; Kostenartenrechnung; Kostenrechnung, Fallstudien; Lehrbuch, Fachschema: Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Betriebswirtschaft und Management: Lehrbücher, Handbücher, Warengruppe: HC/Betriebswirtschaft, Sender’s product category: BUNDLE, Länge: 238, Breite: 170, Höhe: 20, Gewicht: 634, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faulhaber, Marcus: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , 100 klausurtypische Aufgaben und Lösungen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230516, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Klausurentraining Weiterbildung - für Betriebswirte, Fachwirte, Fachkaufleute und Meister##, Autoren: Faulhaber, Marcus, Edition: NED, Auflage: 23005, Auflage/Ausgabe: 5., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 252, Keyword: Budget; Controlling; Deckungsbeitrag; Kalkulation; Kalkulationsverfahren; Kennzahlen; Kiehl; Klausuraufgaben; Kosten; Kostenarten; Kostenartenrechnung; Abgrenzungsrechnung; Betriebsstatistik; Betriebswirt; Bewertung; Erfolgsrechnung; Ergebnisrechnung; Fachkaufmann; Fachwirt; Gemeinkosten; Gesamtkostenverfahren; Kontrollrechnung; Kostenträgerstückrechnung; Kostenverläufe; Lehrbuch; Leistungsverrechnung; Meister; Plankostenrechnung; Deckungsbeitragsrechnung; Kostenmanagement; Kostenrechnung; Kostenstellen; Kostenstellenrechnung; Kostenträgerrechnung; Prozesskostenrechnung; Prüfung; Teilkostenrechnung; Vollkostenrechnung; Wagniskosten; Weiterbil, Fachschema: Finanz~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Rechnungswesen, Fachkategorie: Rechnungswesen: Lehrbücher, Handbücher~Finanzen~Berufsausbildung~Unterricht und Didaktik: Berufsausbildung, Region: Deutschland, Bildungszweck: Für die Erwachsenenbildung: Zwischenstufen~Lehrbuch, Skript~Für die Berufsbildung, Altersempfehlung / Lesealter: 23, Genaues Alter: ERW, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Schulform: ERW, Text Sprache: ger, Seitenanzahl: 252, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 252 Blätter, Länge: 228, Breite: 158, Höhe: 17, Gewicht: 394, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064218001 V14550-978-3-470-634- B0000064218002 V14550-978-3-470-634-2, Vorgänger: 2050827, Vorgänger EAN: 9783470634548 9783470634531 9783470634524 9783470634517, Alternatives Format EAN: 9783470012315, eBook EAN: 9783470012315, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Schulform: Erwachsenenbildung, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Kann mir jemand erklären, was der Begriff Kosten- und Leistungsrechnung im Rechnungswesen bedeutet?
Die Kosten- und Leistungsrechnung ist ein Teilgebiet des Rechnungswesens, das sich mit der Erfassung, Analyse und Kontrolle von Kosten und Leistungen in einem Unternehmen beschäftigt. Sie dient dazu, die Kostenstruktur eines Unternehmens transparent zu machen und ermöglicht eine fundierte Entscheidungsfindung auf Basis von Kosten- und Leistungsdaten. Ziel ist es, die Wirtschaftlichkeit und Effizienz eines Unternehmens zu verbessern. **
-
Was sind variable Kosten und was sind fixe Kosten?
Variable Kosten sind Kosten, die sich je nach Produktionsmenge oder Verkaufsmenge ändern. Beispiele für variable Kosten sind Materialkosten, Arbeitskosten und Vertriebskosten. Fixe Kosten hingegen bleiben unabhängig von der Produktionsmenge konstant. Dazu gehören beispielsweise Mietkosten, Versicherungen und Gehälter. Unternehmen müssen sowohl variable als auch fixe Kosten im Auge behalten, um ihre Rentabilität zu maximieren. **
-
Sind Verwaltungskosten fixe Kosten?
Sind Verwaltungskosten fixe Kosten? Verwaltungskosten sind in der Regel als fixe Kosten anzusehen, da sie unabhängig von der Produktionsmenge oder dem Umsatz eines Unternehmens anfallen. Beispiele für Verwaltungskosten sind Gehälter von Verwaltungsmitarbeitern, Mietkosten für Büroräume oder Büromaterial. Diese Kosten bleiben in der Regel konstant, auch wenn sich die Produktions- oder Verkaufsmenge ändert. Allerdings können Verwaltungskosten auch variabel sein, wenn sie beispielsweise aufgrund von Projekten oder temporären Aufgaben schwanken. Insgesamt sind Verwaltungskosten jedoch in den meisten Fällen fixe Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.